„Kenne deinen Agenten“: Banken stehen vor neuen Compliance-Herausforderungen durch einkaufende und zahlende KI-Agenten
Da autonome KI-Agenten voraussichtlich Billionen an Verbraucherausgaben steuern werden, fordern Finanzexperten die Einführung von „Know your agent“-Standards.
Das Wichtigste
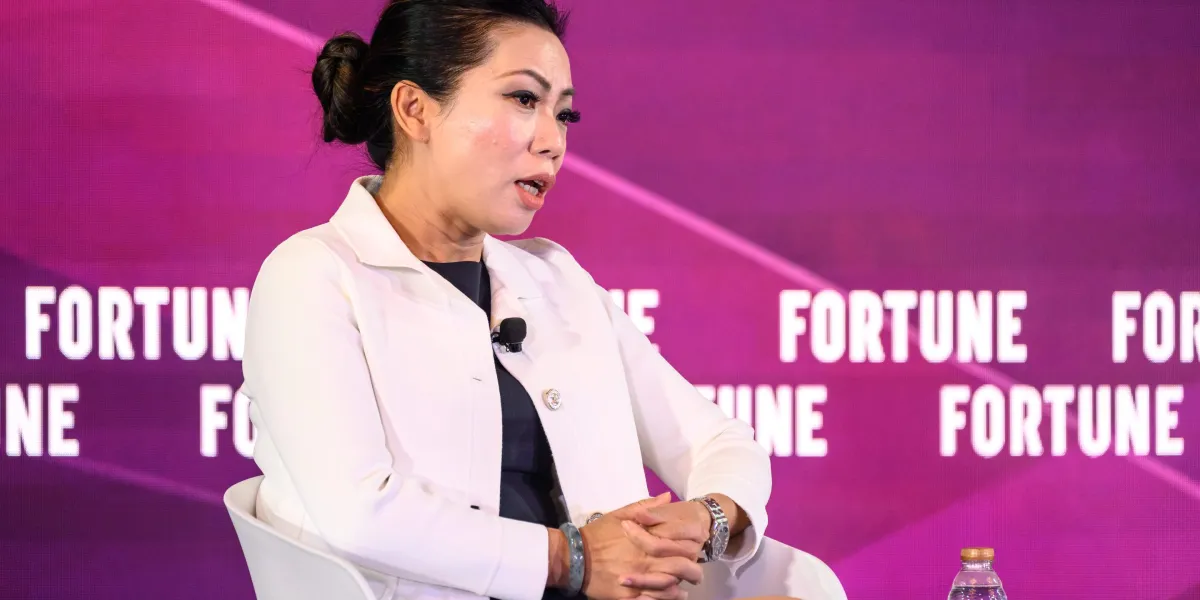
- Zhuoqun Bian sprach am 8. September auf dem Fortune Leaders Forum in Macau.
- Laut McKinsey können KI-Agenten bis 2030 weltweit bis zu 5 Billionen US-Dollar an Konsumausgaben steuern.
- Ant International kündigte am 6. September die Zusammenarbeit mit Mastercard und Visa an.
- Die Initiative nutzt BuildFin.ai, eine Plattform der Monetary Authority of Singapore.
Dies war die Warnung von Zhuoqun Bian, Präsidentin von Ant Digital Technologies (dem Unternehmensarm der Ant Group), auf dem Fortune Leaders Forum in Macau am 8. September.
„Aus Sicht der Finanzinstitute müssen wir, wenn wir eine Transaktion einleiten, KYC [Know Your Customer] durchführen“, sagte sie. „In der Agentenökonomie muss man seine Agenten kennen. Wer ist der Agent? Wem gehört er? Wer hat ihn autorisiert?“
Agenten könnten bis zum Jahr 2030 Konsumausgaben weltweit in Höhe von bis zu 5 Billionen US-Dollar steuern, so ein Bericht von McKinsey aus dem Januar. Dennoch wurde die Infrastruktur, in der diese Agenten agieren, für Menschen entwickelt.
„Mit Blick auf die Zukunft muss die gesamte Infrastruktur für Agenten umgebaut oder erweitert werden“, sagte Bian. Am 6. September gab Ant International, der globale Zahlungsverkehrsarm der Ant Group, bekannt, dass das Unternehmen mit Mastercard und Visa an einem Interoperabilitätsrahmen namens „Know your agent“ zusammenarbeitet.
Dieser soll es Kartennetzwerken, digitalen Wallets und Marktplätzen ermöglichen, vertrauenswürdige KI-Agenten über verschiedene Ökosysteme hinweg zu erkennen. Die Unternehmen werden über BuildFin.ai zusammenarbeiten, eine Branchenplattform, die von der Monetary Authority of Singapore, der Zentralbank des Stadtstaates, ins Leben gerufen wurde.
In einer Notiz vom April stellte der Internationale Währungsfonds fest, dass KI-Agenten probabilistisch und adaptiv sind, was bedeutet, dass dieselbe Eingabe unterschiedliche Antworten liefern kann, während Zahlungssysteme jedes Mal dieselbe Antwort liefern müssen.
„Zahlungsströme, von Kartennetzwerken bis hin zu RTGS-Systemen [Real-Time Gross Settlement], basieren auf vorhersehbaren Regeln, Rechtssicherheit und klaren Verantwortlichkeitsstrukturen, um Vertrauen und finanzielle Stabilität zu gewährleisten“, schrieben die Autoren der Notiz.
Für Banken ist die größere Frage, ob ihre eigenen Systeme Schritt halten können. „Ich persönlich bin noch nie auf eine Situation gestoßen, in der die Technologie eines Agenten uns im Stich gelassen oder vielmehr zu einem unerwünschten Ergebnis geführt hat“, sagte Benson Wong, Managing Director und Head of Digital bei JPMorgan Private Bank.
„Es geht immer um das Betriebsmodell, die Prozesse, die Compliance und die Kontrollen“, fügte er hinzu. Die Kosten für einen Fehler eines Agenten würden mit seiner Autonomie steigen.
„Wenn man einem Agenten eine informationssuchende Frage stellt und er falsch antwortet, ist das nicht gut, aber man hat einen peinlichen Moment. Wenn man agentenbasierte Arbeitsabläufe nicht richtig gestaltet, hat das massiv skalierte Auswirkungen“, erklärte er.
„Man muss seine Agenten viel besser kennen als seine Kunden“, schloss Bian.